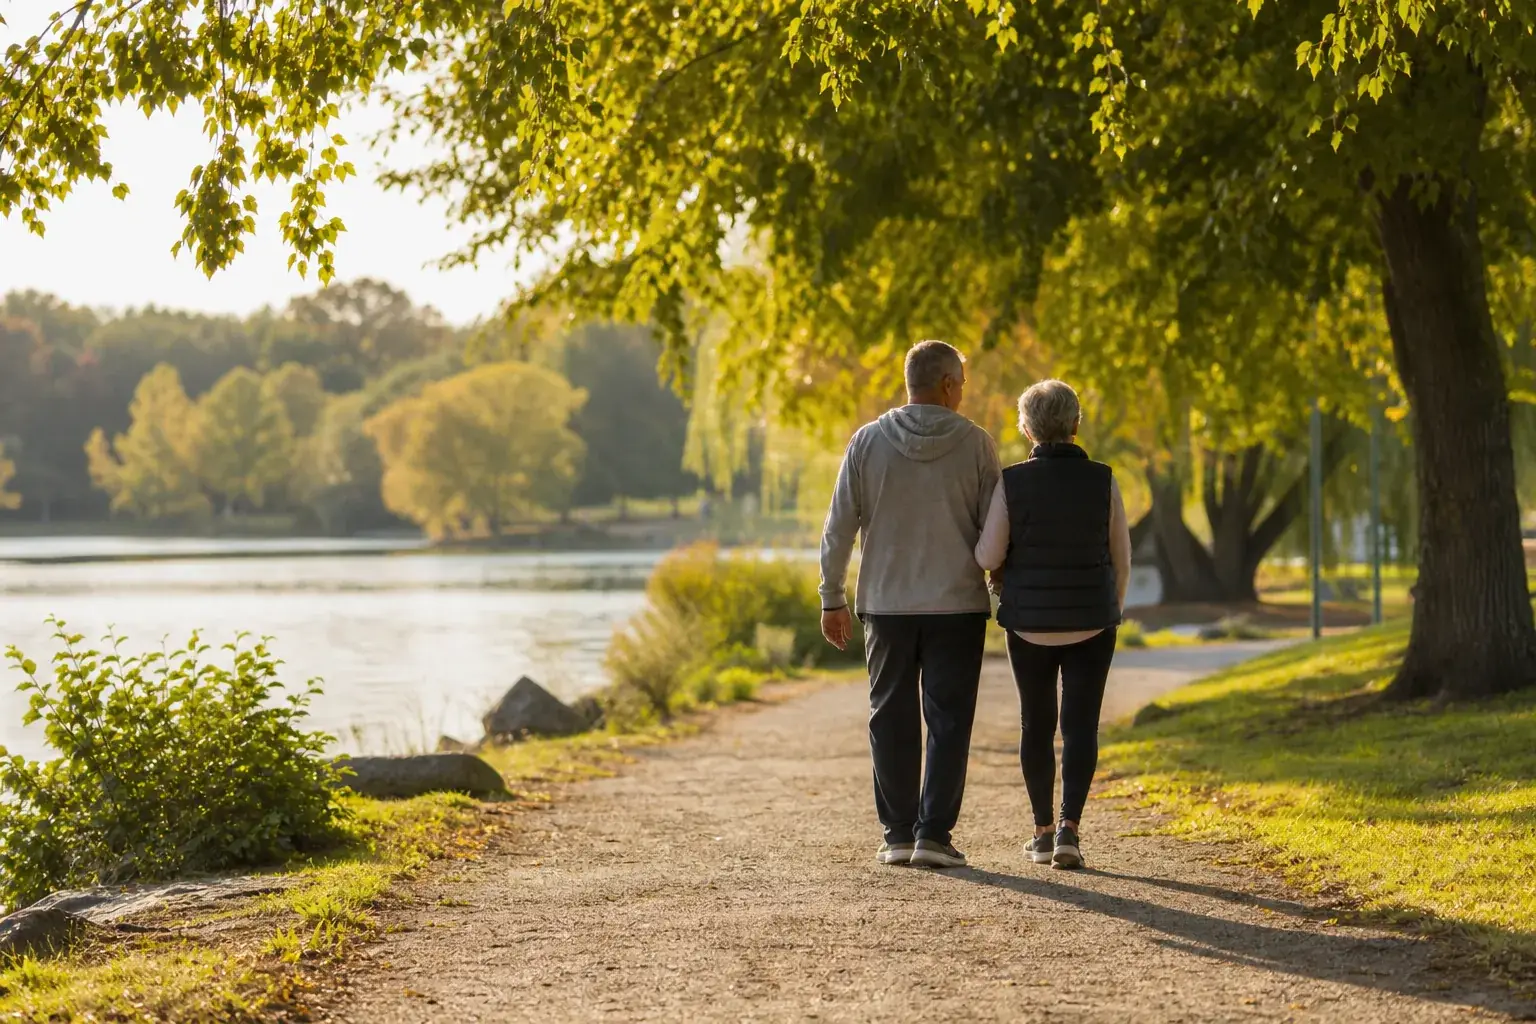
Private Rentenversicherung
Die private Rentenversicherung der Württembergischen bietet Ihnen eine lebenslange monatliche Rente ab dem vereinbarten Rentenbeginn. Flexibel in der Beitragszahlung und mit der Möglichkeit einer Kapitalauszahlung.
Vorsorge & Absicherung
Persönliche Beratung in Wolnzach
Überblick
Die Altersvorsorge von Marco Wenger in Wolnzach sichert Ihren Lebensstandard im Ruhestand. Die gesetzliche Rente allein reicht für die meisten Menschen nicht aus — die Versorgungslücke zwischen letztem Gehalt und gesetzlicher Rente beträgt oft mehrere hundert Euro monatlich. Mit der privaten Rentenversicherung der Württembergischen, der Rürup-Rente oder der betrieblichen Altersvorsorge schließen Sie diese Lücke gezielt und profitieren von attraktiven Steuervorteilen.
Wir analysieren Ihre aktuelle Situation, berechnen Ihre individuelle Versorgungslücke und empfehlen die Strategie, die am besten zu Ihrem Einkommen, Ihrem Alter und Ihren Zielen passt. Ob Angestellte, Selbstständige oder Freiberufler — je früher Sie mit der Altersvorsorge beginnen, desto entspannter können Sie Ihrem Ruhestand entgegensehen. Für den Schutz Ihrer Hinterbliebenen empfehlen wir ergänzend eine Risikolebensversicherung. Um Ihr Einkommen auch bei Berufsunfähigkeit abzusichern, ist eine Berufsunfähigkeitsversicherung ein wichtiger Baustein Ihrer Gesamtvorsorge.
Schwerpunkte
Die private Rentenversicherung der Württembergischen bietet Ihnen eine lebenslange monatliche Rente ab dem vereinbarten Rentenbeginn. Flexibel in der Beitragszahlung und mit der Möglichkeit einer Kapitalauszahlung.
Besonders attraktiv für Selbstständige und Gutverdiener: Die Beiträge zur Rürup-Rente sind steuerlich absetzbar und mindern Ihre Steuerlast bereits in der Ansparphase erheblich. Die Württembergische bietet hier bewährte Lösungen.
Über die betriebliche Altersvorsorge (bAV) sparen Sie aus dem Bruttoeinkommen — mit Steuer- und Sozialversicherungsvorteilen. Ob als Arbeitnehmer oder Arbeitgeber: Wir beraten Sie zu den bAV-Modellen der Württembergischen.
Ihre Vorteile
Angestellt oder selbstständig, bestehende Verträge, Versorgungslücke — wir beantworten alle Fragen und entwickeln mit der Württembergischen eine Vorsorgestrategie, die zu Ihrem Leben passt. Zufriedene Kunden vertrauen auf unsere persönliche Beratung in Wolnzach.
Leistungsübersicht
Die Württembergische bietet verschiedene Wege zur Altersvorsorge. Hier sehen Sie die wesentlichen Merkmale der drei Hauptprodukte im Überblick.
| Leistung | Private Rente | Rürup-Rente | bAV |
|---|---|---|---|
| Lebenslange Rentenzahlung | ● | ● | ● |
| Option auf Kapitalauszahlung | ● | – | – |
| Steuerliche Absetzbarkeit der Beiträge | – | ● | ● |
| Arbeitgeberzuschuss möglich | – | – | ● |
| Flexible Beitragszahlung | ● | ● | – |
| Hinterbliebenenabsicherung möglich | ● | ● | ● |
*Je nach Tarifvariante der Württembergischen — Details klären wir persönlich.
FAQ
Antworten auf die wichtigsten Fragen rund um die private Altersvorsorge bei der Württembergischen.
Als Faustregel empfehlen Experten, mindestens 10 bis 15 Prozent des Bruttoeinkommens für die Altersvorsorge aufzuwenden. Der tatsächliche Bedarf hängt von Ihrer individuellen Versorgungslücke ab — also der Differenz zwischen Ihrem aktuellen Einkommen und der zu erwartenden gesetzlichen Rente. Bei Marco Wenger in Wolnzach berechnen wir Ihre persönliche Versorgungslücke.
Ja, die private Rentenversicherung ist nach wie vor ein wichtiger Baustein der Altersvorsorge. Sie bietet eine lebenslange Rentenzahlung (tarifabhängig) und ergänzt die gesetzliche Rente zuverlässig. Die Württembergische kombiniert Sicherheit mit Renditechancen durch bewährte Anlagestrategien.
Die Rürup-Rente (Basisrente) ist besonders für Selbstständige und Gutverdiener attraktiv — die Beiträge sind steuerlich absetzbar, dafür wird ausschließlich als lebenslange Rente ausgezahlt. Die Riester-Rente richtet sich an Angestellte und bietet staatliche Zulagen. Wir beraten Sie, welcher Weg für Ihre Situation den größten Vorteil bringt.
Je früher Sie beginnen, desto besser — bereits ab dem Berufseinstieg lohnt sich der Aufbau einer privaten Altersvorsorge. Durch den Zinseszinseffekt kann selbst ein kleiner monatlicher Beitrag über Jahrzehnte zu einem erheblichen Kapital anwachsen. Aber auch ein Einstieg mit 40 oder 50 ist noch sinnvoll.
Bei der privaten Rentenversicherung ist eine Kündigung grundsätzlich möglich, allerdings mit finanziellen Einbußen verbunden. Die Rürup-Rente ist nicht kündbar. Wir empfehlen, die Beiträge bei finanziellen Engpässen lieber beitragsfrei zu stellen als zu kündigen. Im Beratungsgespräch erläutern wir Ihre Optionen.
Die Besteuerung hängt vom gewählten Vorsorgeweg ab. Bei der Rürup-Rente sind die Beiträge absetzbar, die Rente wird später voll besteuert. Bei der privaten Rentenversicherung wird nur der Ertragsanteil besteuert. Für eine optimale Steuerstrategie empfehlen wir ergänzend Ihren Steuerberater hinzuzuziehen.
Die meisten Vorsorgeprodukte der Württembergischen bieten Optionen zur Hinterbliebenenabsicherung. Eingezahltes Kapital kann an Angehörige ausgezahlt oder als Hinterbliebenenrente weitergezahlt werden. Ergänzend sichert eine Risikolebensversicherung Ihre Familie mit einer sofortigen Kapitalleistung ab — unabhängig von der Altersvorsorge.
In den meisten Fällen ja — besonders wenn Ihr Arbeitgeber einen Zuschuss leistet. Sie sparen Beiträge aus dem Bruttoeinkommen und profitieren von Steuer- und Sozialversicherungsersparnissen. Wir prüfen, ob die bAV-Lösung der Württembergischen für Ihre berufliche Situation vorteilhaft ist.
Team


Kontakt
Schreiben Sie uns über das Formular, per E-Mail oder rufen Sie uns während der Öffnungszeiten an — wir melden uns zeitnah bei Ihnen.
Tippen Sie z. B. Kfz, Hausrat oder Online
Keine Treffer